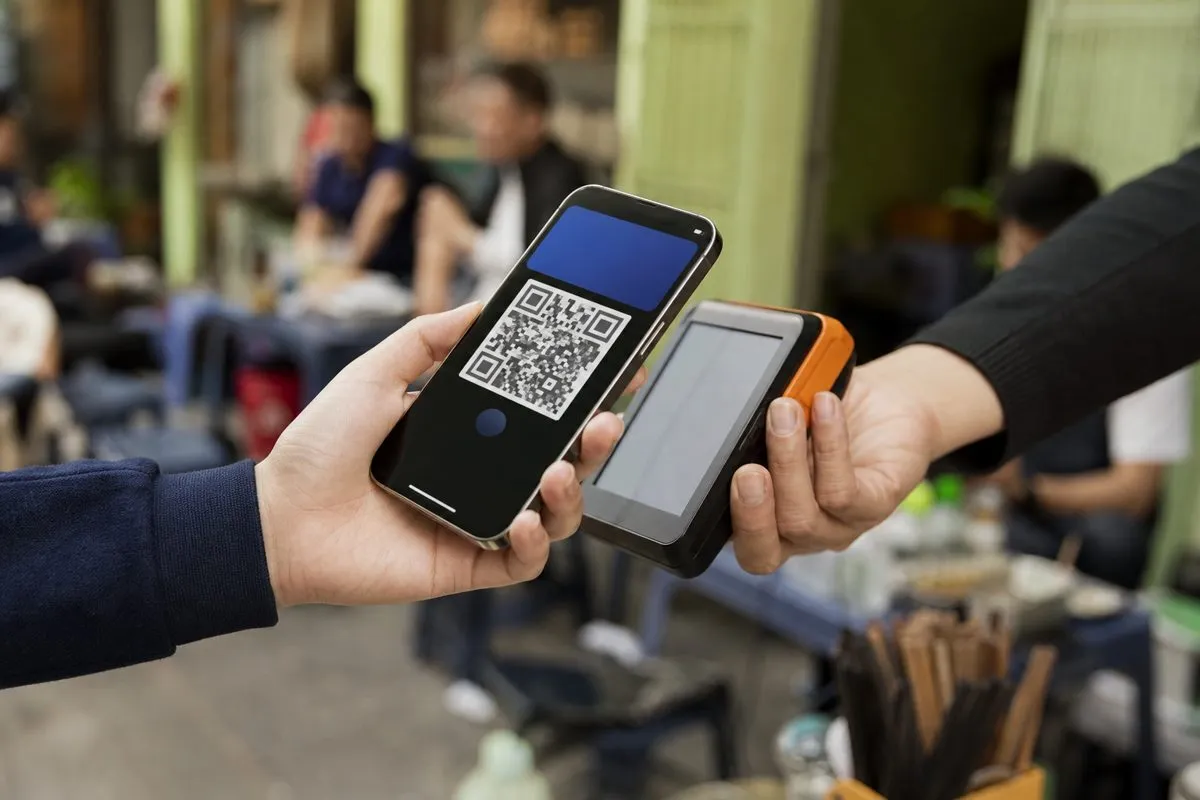
Chỉ vài năm trở lại đây, ví điện tử đã len lỏi vào gần như mọi thói quen chi tiêu của người Việt. Từ trả tiền điện, mua cà phê sáng, tới chuyển khoản liên ngân hàng — mọi thứ đều có thể gói gọn trong vài thao tác trên điện thoại. Khi mảng giải trí số, trong đó có các cổng game đổi thưởng, nở rộ thì câu chuyện nạp — rút qua ví điện tử cũng bắt đầu được quan tâm nhiều hơn. Bài viết này chia sẻ góc nhìn của một người quen làm việc trong lĩnh vực thanh toán online: các kênh phổ biến tại Việt Nam hoạt động ra sao, mỗi kênh mạnh — yếu ở đâu, và người dùng cần lưu ý những gì khi phát sinh giao dịch với một nền tảng giải trí trực tuyến.
Các kênh thanh toán online phổ biến ở Việt Nam
Thị trường Việt Nam hiện xoay quanh một vài nhóm chính. Ví điện tử nổi bật nhất là MoMo, ZaloPay và ViettelPay (nay là Viettel Money) — tất cả đều liên kết trực tiếp với tài khoản ngân hàng hoặc thẻ nội địa, cho phép người dùng chuyển tiền P2P, thanh toán hóa đơn, mã QR và tích hợp với rất nhiều ứng dụng của bên thứ ba. Chuyển khoản ngân hàng qua Internet Banking / Mobile Banking vẫn là xương sống của hệ thống, nhất là khi NAPAS 247 cho phép giao dịch gần như tức thời giữa các ngân hàng. Thẻ cào điện thoại (Viettel, MobiFone, VinaPhone) từng rất phổ biến ở các dịch vụ game online, hiện nay đã giảm đáng kể nhưng vẫn tồn tại như một kênh phụ.
Mỗi kênh có một thế mạnh riêng. Ví điện tử nhanh, giao diện thân thiện, dễ xác thực sinh trắc học. Chuyển khoản ngân hàng mang lại cảm giác an tâm vì nằm trong hệ thống đã được kiểm soát chặt chẽ. Thẻ cào linh hoạt khi người dùng không muốn khai báo tài khoản ngân hàng, dù chiết khấu luôn thấp hơn giá trị thẻ.
Ưu — nhược từng cách khi áp dụng cho nền tảng giải trí
Khi mang ba nhóm trên áp vào tình huống nạp — rút cho một cổng game đổi thưởng, bức tranh sẽ cụ thể hơn.
Ví điện tử cho tốc độ ghi nhận gần như tức thời, dễ theo dõi lịch sử giao dịch. Nhược điểm là mỗi ví có chính sách riêng về các loại nội dung được phép giao dịch, và không phải cổng game nào cũng được tích hợp API chính thức. Phí giao dịch, hạn mức, chương trình hoàn tiền thay đổi theo từng chiến dịch của ví — người dùng nên tra cứu trực tiếp trong ứng dụng vào thời điểm thực hiện giao dịch, không dựa vào thông tin cũ.
Chuyển khoản ngân hàng mạnh ở khoản ổn định và minh bạch. Mọi khoản tiền đều có sao kê, có mã giao dịch, dễ đối soát khi phát sinh tranh chấp. Hạn chế lớn nhất là người dùng phải tự nhập nội dung chuyển khoản chính xác theo cú pháp mà nền tảng yêu cầu — sai một ký tự có thể dẫn tới ghi nhận chậm hoặc nhầm tài khoản.
Thẻ cào vẫn hữu dụng khi người dùng cần nạp giá trị nhỏ, không muốn lộ danh tính thanh toán. Đổi lại, mức “ăn chia” khi quy đổi thẻ cào sang tiền trong ứng dụng không bao giờ bằng mệnh giá gốc.
Điểm cộng khi cổng game hỗ trợ đa kênh
Trong giới nền tảng giải trí số tại Việt Nam, các tên tuổi được nhắc đến thường xuyên đều cố gắng mở nhiều cổng thanh toán cùng lúc. Sunwin là một ví dụ hay được bàn trên các diễn đàn người chơi vì hệ thống nạp — rút gắn với cả ví điện tử, chuyển khoản ngân hàng lẫn thẻ cào. Người viết không có số liệu nội bộ của nền tảng, chỉ ghi nhận rằng việc đa kênh giúp người dùng chủ động hơn khi một phương thức tạm thời gián đoạn — ví dụ ngân hàng bảo trì hệ thống qua đêm, hay ví điện tử lỗi hiển thị số dư.
Góc độ tài chính cá nhân, đây là tín hiệu tốt. Nó cho phép người dùng tách bạch dòng tiền giải trí ra khỏi dòng tiền sinh hoạt chính, ví dụ dùng một ví điện tử phụ hoặc một tài khoản ngân hàng phụ chỉ để nạp rút, không trộn với lương hay tiết kiệm.
Những lưu ý về bảo mật trước mỗi giao dịch
Phần quan trọng nhất, cũng là phần người dùng hay bỏ qua, là bảo mật. Trước khi thực hiện bất kỳ thao tác nạp tiền Sunwin hoặc một cổng tương tự, nên kiểm tra lần lượt:
- Thiết bị sạch: không nạp rút trên máy công cộng, Wi-Fi quán cà phê không mật khẩu, hoặc điện thoại người khác. Mã OTP, mật khẩu ví, chữ ký sinh trắc học đều có thể bị ghi lại bằng công cụ keylogger hoặc screen-recorder.
- Ứng dụng chính chủ: chỉ tải MoMo, ZaloPay, Viettel Money từ App Store / Google Play, không cài bản APK trôi nổi.
- Không chia sẻ OTP qua chat: không có ví hay ngân hàng nào yêu cầu người dùng đọc OTP cho nhân viên hỗ trợ. Mọi tin nhắn hỏi OTP đều là lừa đảo.
- Giới hạn hạn mức: đa số ví cho phép đặt hạn mức giao dịch ngày / tháng. Người dùng tham gia giải trí trực tuyến nên đặt mức thấp để không “tay nhanh hơn não” khi đang chơi.
- Kiểm tra tên tài khoản nhận: đối chiếu kỹ tên công ty / tài khoản thụ hưởng mà cổng game cung cấp. Nếu tên lệch hoàn toàn so với thông báo chính thức của nền tảng, dừng giao dịch.
Ngoài bảo mật, yếu tố chơi có trách nhiệm không thể tách rời khi dùng công cụ thanh toán tiện lợi. Chính sự tiện lợi là con dao hai lưỡi: nạp trong vài giây đồng nghĩa với việc người dùng mất “khoảng dừng” vốn có khi phải ra ngân hàng hoặc mua thẻ cào. Người viết đề xuất nguyên tắc đơn giản — chỉ dùng số tiền đã xác định là “ngân sách giải trí trong tháng”, không bao giờ dùng tiền mượn, không bao giờ nạp để gỡ.
Lời kết
Ví điện tử, chuyển khoản ngân hàng và thẻ cào mỗi loại một thế mạnh; đa kênh là xu hướng chung của mọi nền tảng số, bao gồm cả các cổng game đổi thưởng. Người dùng được lợi khi có nhiều lựa chọn, nhưng cũng chính vì tiện lợi mà càng phải tỉnh táo về bảo mật tài khoản và kỷ luật tài chính cá nhân. Một ví điện tử dùng đúng cách là trợ thủ; dùng vội vàng, bỏ qua các bước xác thực hoặc chi tiêu vượt kế hoạch, nó sẽ trở thành vấn đề. Chọn kênh phù hợp, đặt hạn mức rõ ràng, và đừng để tốc độ của công nghệ thanh toán cuốn mất khả năng tự kiểm soát của chính mình.